Domain lebensversicherung-optimieren.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-optimieren.de um.
Sind Sie am Kauf der Domain
lebensversicherung-optimieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-optimieren.de kaufen?
Wie kann ein Notfallfonds zur finanziellen Absicherung in unerwarteten Situationen aufgebaut und optimiert werden?
Ein Notfallfonds kann aufgebaut werden, indem regelmäßig Geld beiseite gelegt wird, idealerweise in Höhe von drei bis sechs Monatsausgaben. Der Fonds sollte auf einem separaten Konto mit sofortiger Verfügbarkeit angelegt werden, um in Notfällen schnell darauf zugreifen zu können. Um den Fonds zu optimieren, sollte regelmäßig überprüft werden, ob die Höhe noch angemessen ist und gegebenenfalls angepasst werden. **
Wie können Notfallfonds dabei helfen, unerwartete finanzielle Belastungen zu bewältigen? Wann ist es sinnvoll, einen Notfallfonds einzurichten?
Notfallfonds bieten eine finanzielle Sicherheit, um unerwartete Ausgaben wie Autoreparaturen oder medizinische Notfälle zu decken. Es ist sinnvoll, einen Notfallfonds einzurichten, wenn man genug Geld hat, um 3-6 Monate an Ausgaben zu decken oder wenn man in einer finanziell unsicheren Situation ist, wie zum Beispiel bei einem unsicheren Arbeitsplatz. Ein Notfallfonds kann helfen, finanzielle Belastungen zu bewältigen und einen gewissen Frieden und Sicherheit zu schaffen. **


Ähnliche Suchbegriffe für Notfallfonds
Top-Angebote
Produkte zum Begriff Notfallfonds:
-
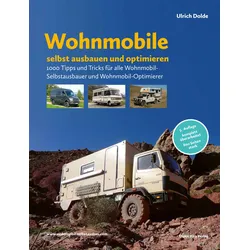
Ulrich Dolde "Wohnmobile selbst ausbauen und optimieren" BuchIn Wohnmobile selbst ausbauen und optimieren beschreibt Ulrich Dolde auf 600 Seiten seinen Traum vom selbstgebauten Wohnmobil und dessen Realisierung. Der Ausbau wird in chronologischer Reihenfolge geschildert und ist mit mehr als 1.400 Fotos detailliert bebildert. Dabei beschreibt er nicht nur seine Einbauten und Arbeitsweisen, sondern lässt seine Leserinnen und Leser auch daran teilhaben, warum er Dinge so und nicht anders gelöst hat. So kann der Leser ggf. andere Entscheidungen treffen, wenn er das als sinnvoll erachtet. Darüber hinaus erläutert er auch die vielen Optimierungen, die er in den vergangenen Jahren seinem Wohnmobil hat angedeihen lassen und die Gründe dafür. Seien es Fehlentscheidungen bei der Auswahl von Komponenten oder seien es veränderte Anforderungen an das Fahrzeug. Damit möchte er nicht nur Selbstausbauer von Expeditionsmobilen ansprechen, sondern auch Ausbauer von Campervans, Kastenwagen und alle Wohnmobilisten, die selbst Hand an ihr Fahrzeug legen oder auch nur ein besseres Verständnis für das Zusammenspiel der Komponenten erlangen möchten. Weitere Inhalte Erläuterung verschiedener Leichtbaumaterialien und Systeme für den Möbelbau. Übersicht über alle gängigen Heizungs- und Warmwassersysteme. Erläuterung, welche Befestigungstechnik wo zum Einsatz kam – mit Begründung. Aufzeigen der Fehler, die beim Ausbau passiert sind. Übersicht über alle gängigen Systeme von Fenstern, Türen, Luken und Klappen. Erläuterung aller Toilettensysteme mit Vor- und Nachteilen. Vergleich verschiedener Batterietypen in Bezug auf Einsatzzweck, Kosten und Ladetechnik. Mit Bezugsquellen und Kosten der Komponenten, Gesamtkosten und Zeiteinsatz. Mit Grundriss-Planungstools für die 2D und NEU auch für die 3D-Planung in SketchUp. Mit Elektro-Planungstools für die 12-Volt, 24-Volt und 12-Volt/24-Volt Elektrik. Mit 136-seitigem Reisebericht von unserer ersten, achtmonatigen Testtour durch Südeuropa, Marokko und die Westsahara.67,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
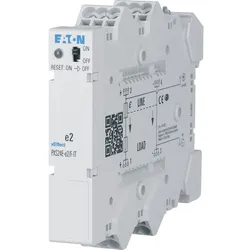
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie können Notfallfonds dazu beitragen, finanzielle Sicherheit in unvorhergesehenen Situationen zu gewährleisten?
Notfallfonds dienen dazu, unerwartete Ausgaben abzudecken, ohne auf Kredite zurückgreifen zu müssen. Sie bieten finanzielle Sicherheit in Krisensituationen wie Jobverlust oder unerwarteten Reparaturen. Durch regelmäßiges Sparen in den Notfallfonds können finanzielle Engpässe vermieden werden. **
-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare finanzielle Ziele für jeden Lebensbereich festzulegen. Dazu gehört die Bestimmung des benötigten Betrags für die Altersvorsorge, Bildungsfonds und Notfallfonds. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Es ist ratsam, regelmäßig Geld beiseite zu legen und verschiedene Anlageoptionen zu prüfen, um das Sparziel zu erreichen und finanzielle Stabilität und Sicherheit zu gewährleisten. **
-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare Ziele für jeden Lebensbereich festzulegen, wie z.B. die gewünschte Altersvorsorge, die Bildungskosten für Kinder oder den Notfallfonds. Anschließend sollte man die monatlichen Einnahmen und Ausgaben sorgfältig analysieren, um festzustellen, wie viel Geld für das Sparen zur Verfügung steht. Basierend auf diesen Informationen kann man dann einen realistischen Sparbetrag für jeden Lebensbereich festlegen und regelmäßig Geld auf separate Konten oder Anlageprodukte einzahlen, um finanzielle Stabilität und Sicherheit zu gewährleisten. Es ist auch wichtig, den Sparplan regelmäßig zu überprüfen und bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Welche Sparstrategien eignen sich für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es ratsam, regelmäßig einen bestimmten Prozentsatz des Einkommens beiseite zu legen und auf ein separates Sparkonto zu überweisen. Für die Tilgung von Schulden ist es wichtig, zunächst einen Überblick über alle Schulden zu erhalten und dann eine Strategie zu entwickeln, um diese systematisch abzuzahlen, beispielsweise durch die Schuld mit dem höchsten Zinssatz zuerst zu begleichen. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, frühzeitig mit dem Sparen zu beginnen und regelmäßig in eine private Altersvorsorge wie eine betriebliche Altersvorsorge oder eine private Rentenversicherung zu investieren. Zudem kann es hilfreich sein, in renditestarke Anlagen wie **

Wie kann man einen angemessenen Notfallfonds aufbauen, um unvorhergesehene Ausgaben abzudecken?
Um einen angemessenen Notfallfonds aufzubauen, sollte man monatlich einen festen Betrag beiseite legen. Es wird empfohlen, mindestens drei bis sechs Monate an Ausgaben zu sparen. Der Notfallfonds sollte auf einem separaten Konto oder in einem sicheren Ort aufbewahrt werden. **
Wie können Zinsgewinne langfristig zur Erreichung finanzieller Ziele wie dem Aufbau eines Notfallfonds, der Altersvorsorge oder der Finanzierung von Bildungskosten genutzt werden?
Zinsgewinne können langfristig genutzt werden, um einen Notfallfonds aufzubauen, der als finanzielle Sicherheit in unvorhergesehenen Situationen dient. Darüber hinaus können sie zur Altersvorsorge beitragen, indem sie über die Zeit hinweg zu einem wachsenden Kapital anwachsen. Zinsgewinne können auch genutzt werden, um Bildungskosten zu finanzieren, indem sie in Bildungsinvestitionen für sich selbst oder ihre Kinder investiert werden. Langfristig können Zinsgewinne dazu beitragen, finanzielle Ziele zu erreichen und langfristige finanzielle Stabilität zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Notfallfonds:
-
Ulrich Dolde "Wohnmobile selbst ausbauen und optimieren" BuchIn Wohnmobile selbst ausbauen und optimieren beschreibt Ulrich Dolde auf 600 Seiten seinen Traum vom selbstgebauten Wohnmobil und dessen Realisierung. Der Ausbau wird in chronologischer Reihenfolge geschildert und ist mit mehr als 1.400 Fotos detailliert bebildert. Dabei beschreibt er nicht nur seine Einbauten und Arbeitsweisen, sondern lässt seine Leserinnen und Leser auch daran teilhaben, warum er Dinge so und nicht anders gelöst hat. So kann der Leser ggf. andere Entscheidungen treffen, wenn er das als sinnvoll erachtet. Darüber hinaus erläutert er auch die vielen Optimierungen, die er in den vergangenen Jahren seinem Wohnmobil hat angedeihen lassen und die Gründe dafür. Seien es Fehlentscheidungen bei der Auswahl von Komponenten oder seien es veränderte Anforderungen an das Fahrzeug. Damit möchte er nicht nur Selbstausbauer von Expeditionsmobilen ansprechen, sondern auch Ausbauer von Campervans, Kastenwagen und alle Wohnmobilisten, die selbst Hand an ihr Fahrzeug legen oder auch nur ein besseres Verständnis für das Zusammenspiel der Komponenten erlangen möchten. Weitere Inhalte Erläuterung verschiedener Leichtbaumaterialien und Systeme für den Möbelbau. Übersicht über alle gängigen Heizungs- und Warmwassersysteme. Erläuterung, welche Befestigungstechnik wo zum Einsatz kam – mit Begründung. Aufzeigen der Fehler, die beim Ausbau passiert sind. Übersicht über alle gängigen Systeme von Fenstern, Türen, Luken und Klappen. Erläuterung aller Toilettensysteme mit Vor- und Nachteilen. Vergleich verschiedener Batterietypen in Bezug auf Einsatzzweck, Kosten und Ladetechnik. Mit Bezugsquellen und Kosten der Komponenten, Gesamtkosten und Zeiteinsatz. Mit Grundriss-Planungstools für die 2D und NEU auch für die 3D-Planung in SketchUp. Mit Elektro-Planungstools für die 12-Volt, 24-Volt und 12-Volt/24-Volt Elektrik. Mit 136-seitigem Reisebericht von unserer ersten, achtmonatigen Testtour durch Südeuropa, Marokko und die Westsahara.67,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Notfallfonds zur finanziellen Absicherung in unerwarteten Situationen aufgebaut und optimiert werden?
Ein Notfallfonds kann aufgebaut werden, indem regelmäßig Geld beiseite gelegt wird, idealerweise in Höhe von drei bis sechs Monatsausgaben. Der Fonds sollte auf einem separaten Konto mit sofortiger Verfügbarkeit angelegt werden, um in Notfällen schnell darauf zugreifen zu können. Um den Fonds zu optimieren, sollte regelmäßig überprüft werden, ob die Höhe noch angemessen ist und gegebenenfalls angepasst werden. **
-
Wie können Notfallfonds dabei helfen, unerwartete finanzielle Belastungen zu bewältigen? Wann ist es sinnvoll, einen Notfallfonds einzurichten?
Notfallfonds bieten eine finanzielle Sicherheit, um unerwartete Ausgaben wie Autoreparaturen oder medizinische Notfälle zu decken. Es ist sinnvoll, einen Notfallfonds einzurichten, wenn man genug Geld hat, um 3-6 Monate an Ausgaben zu decken oder wenn man in einer finanziell unsicheren Situation ist, wie zum Beispiel bei einem unsicheren Arbeitsplatz. Ein Notfallfonds kann helfen, finanzielle Belastungen zu bewältigen und einen gewissen Frieden und Sicherheit zu schaffen. **
-
Wie können Notfallfonds dazu beitragen, finanzielle Sicherheit in unvorhergesehenen Situationen zu gewährleisten?
Notfallfonds dienen dazu, unerwartete Ausgaben abzudecken, ohne auf Kredite zurückgreifen zu müssen. Sie bieten finanzielle Sicherheit in Krisensituationen wie Jobverlust oder unerwarteten Reparaturen. Durch regelmäßiges Sparen in den Notfallfonds können finanzielle Engpässe vermieden werden. **
-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare finanzielle Ziele für jeden Lebensbereich festzulegen. Dazu gehört die Bestimmung des benötigten Betrags für die Altersvorsorge, Bildungsfonds und Notfallfonds. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Es ist ratsam, regelmäßig Geld beiseite zu legen und verschiedene Anlageoptionen zu prüfen, um das Sparziel zu erreichen und finanzielle Stabilität und Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Notfallfonds
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare Ziele für jeden Lebensbereich festzulegen, wie z.B. die gewünschte Altersvorsorge, die Bildungskosten für Kinder oder den Notfallfonds. Anschließend sollte man die monatlichen Einnahmen und Ausgaben sorgfältig analysieren, um festzustellen, wie viel Geld für das Sparen zur Verfügung steht. Basierend auf diesen Informationen kann man dann einen realistischen Sparbetrag für jeden Lebensbereich festlegen und regelmäßig Geld auf separate Konten oder Anlageprodukte einzahlen, um finanzielle Stabilität und Sicherheit zu gewährleisten. Es ist auch wichtig, den Sparplan regelmäßig zu überprüfen und bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Welche Sparstrategien eignen sich für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es ratsam, regelmäßig einen bestimmten Prozentsatz des Einkommens beiseite zu legen und auf ein separates Sparkonto zu überweisen. Für die Tilgung von Schulden ist es wichtig, zunächst einen Überblick über alle Schulden zu erhalten und dann eine Strategie zu entwickeln, um diese systematisch abzuzahlen, beispielsweise durch die Schuld mit dem höchsten Zinssatz zuerst zu begleichen. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, frühzeitig mit dem Sparen zu beginnen und regelmäßig in eine private Altersvorsorge wie eine betriebliche Altersvorsorge oder eine private Rentenversicherung zu investieren. Zudem kann es hilfreich sein, in renditestarke Anlagen wie **
-
Wie kann man einen angemessenen Notfallfonds aufbauen, um unvorhergesehene Ausgaben abzudecken?
Um einen angemessenen Notfallfonds aufzubauen, sollte man monatlich einen festen Betrag beiseite legen. Es wird empfohlen, mindestens drei bis sechs Monate an Ausgaben zu sparen. Der Notfallfonds sollte auf einem separaten Konto oder in einem sicheren Ort aufbewahrt werden. **
-
Wie können Zinsgewinne langfristig zur Erreichung finanzieller Ziele wie dem Aufbau eines Notfallfonds, der Altersvorsorge oder der Finanzierung von Bildungskosten genutzt werden?
Zinsgewinne können langfristig genutzt werden, um einen Notfallfonds aufzubauen, der als finanzielle Sicherheit in unvorhergesehenen Situationen dient. Darüber hinaus können sie zur Altersvorsorge beitragen, indem sie über die Zeit hinweg zu einem wachsenden Kapital anwachsen. Zinsgewinne können auch genutzt werden, um Bildungskosten zu finanzieren, indem sie in Bildungsinvestitionen für sich selbst oder ihre Kinder investiert werden. Langfristig können Zinsgewinne dazu beitragen, finanzielle Ziele zu erreichen und langfristige finanzielle Stabilität zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.