Domain lebensversicherung-optimieren.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-optimieren.de um.
Sind Sie am Kauf der Domain
lebensversicherung-optimieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-optimieren.de kaufen?
Ist eine Lebensversicherung eine Altersvorsorge?
Ist eine Lebensversicherung eine Altersvorsorge? Diese Frage kann nicht pauschal beantwortet werden, da es verschiedene Arten von Lebensversicherungen gibt. Eine kapitalbildende Lebensversicherung kann als eine Form der Altersvorsorge dienen, da sie eine finanzielle Absicherung im Alter bieten kann. Jedoch gibt es auch Risikolebensversicherungen, die im Todesfall des Versicherten eine finanzielle Unterstützung für die Hinterbliebenen bieten, aber keine direkte Altersvorsorge darstellen. Letztendlich hängt es von den individuellen Bedürfnissen und Zielen ab, ob eine Lebensversicherung als Altersvorsorge geeignet ist. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die passende Vorsorgestrategie zu entwickeln. **
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **

Ähnliche Suchbegriffe für Unterschied
Top-Angebote
Produkte zum Begriff Unterschied:
-
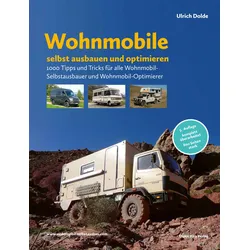
Ulrich Dolde "Wohnmobile selbst ausbauen und optimieren" BuchIn Wohnmobile selbst ausbauen und optimieren beschreibt Ulrich Dolde auf 600 Seiten seinen Traum vom selbstgebauten Wohnmobil und dessen Realisierung. Der Ausbau wird in chronologischer Reihenfolge geschildert und ist mit mehr als 1.400 Fotos detailliert bebildert. Dabei beschreibt er nicht nur seine Einbauten und Arbeitsweisen, sondern lässt seine Leserinnen und Leser auch daran teilhaben, warum er Dinge so und nicht anders gelöst hat. So kann der Leser ggf. andere Entscheidungen treffen, wenn er das als sinnvoll erachtet. Darüber hinaus erläutert er auch die vielen Optimierungen, die er in den vergangenen Jahren seinem Wohnmobil hat angedeihen lassen und die Gründe dafür. Seien es Fehlentscheidungen bei der Auswahl von Komponenten oder seien es veränderte Anforderungen an das Fahrzeug. Damit möchte er nicht nur Selbstausbauer von Expeditionsmobilen ansprechen, sondern auch Ausbauer von Campervans, Kastenwagen und alle Wohnmobilisten, die selbst Hand an ihr Fahrzeug legen oder auch nur ein besseres Verständnis für das Zusammenspiel der Komponenten erlangen möchten. Weitere Inhalte Erläuterung verschiedener Leichtbaumaterialien und Systeme für den Möbelbau. Übersicht über alle gängigen Heizungs- und Warmwassersysteme. Erläuterung, welche Befestigungstechnik wo zum Einsatz kam – mit Begründung. Aufzeigen der Fehler, die beim Ausbau passiert sind. Übersicht über alle gängigen Systeme von Fenstern, Türen, Luken und Klappen. Erläuterung aller Toilettensysteme mit Vor- und Nachteilen. Vergleich verschiedener Batterietypen in Bezug auf Einsatzzweck, Kosten und Ladetechnik. Mit Bezugsquellen und Kosten der Komponenten, Gesamtkosten und Zeiteinsatz. Mit Grundriss-Planungstools für die 2D und NEU auch für die 3D-Planung in SketchUp. Mit Elektro-Planungstools für die 12-Volt, 24-Volt und 12-Volt/24-Volt Elektrik. Mit 136-seitigem Reisebericht von unserer ersten, achtmonatigen Testtour durch Südeuropa, Marokko und die Westsahara.67,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Vorsorge und Nachsorge?
Vorsorge bezieht sich auf Maßnahmen, die ergriffen werden, um potenzielle Probleme oder Krankheiten zu verhindern, bevor sie auftreten. Dies kann beispielsweise regelmäßige Gesundheitsuntersuchungen oder Impfungen umfassen. Nachsorge hingegen bezieht sich auf die Betreuung und Unterstützung, die nach einer Krankheit, Verletzung oder Behandlung angeboten wird, um die Genesung zu fördern und mögliche Komplikationen zu vermeiden. Dies kann Rehabilitationsmaßnahmen, medizinische Überwachung oder psychologische Unterstützung umfassen. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **


Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung? Eine Lebensversicherung ist eine Versicherung, die eine Todesfallleistung und eine Sparleistung kombiniert. Sie bietet finanzielle Sicherheit für den Versicherten und seine Familie, sowohl im Todesfall als auch im Rentenalter. Eine Risikolebensversicherung hingegen bietet nur eine Todesfallleistung und dient hauptsächlich dazu, finanzielle Verpflichtungen wie Hypotheken oder Kredite abzusichern. Im Gegensatz zur Lebensversicherung hat die Risikolebensversicherung keine Sparanteile oder Rückkaufswerte. Letztendlich bieten beide Versicherungen Schutz, aber mit unterschiedlichen Schwerpunkten und Leistungen. **
Was ist der Unterschied zwischen einer Risikoversicherung und einer Lebensversicherung?
Eine Risikoversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe aus, während eine Lebensversicherung auch im Falle des Überlebens eine Auszahlung vorsieht. Zudem ist die Prämie für eine Risikoversicherung meist niedriger als für eine Lebensversicherung. Die Risikoversicherung dient vor allem der Absicherung von finanziellen Risiken im Todesfall, während die Lebensversicherung auch als Spar- oder Altersvorsorge genutzt werden kann. **
Top-Angebote
Produkte zum Begriff Unterschied:
-
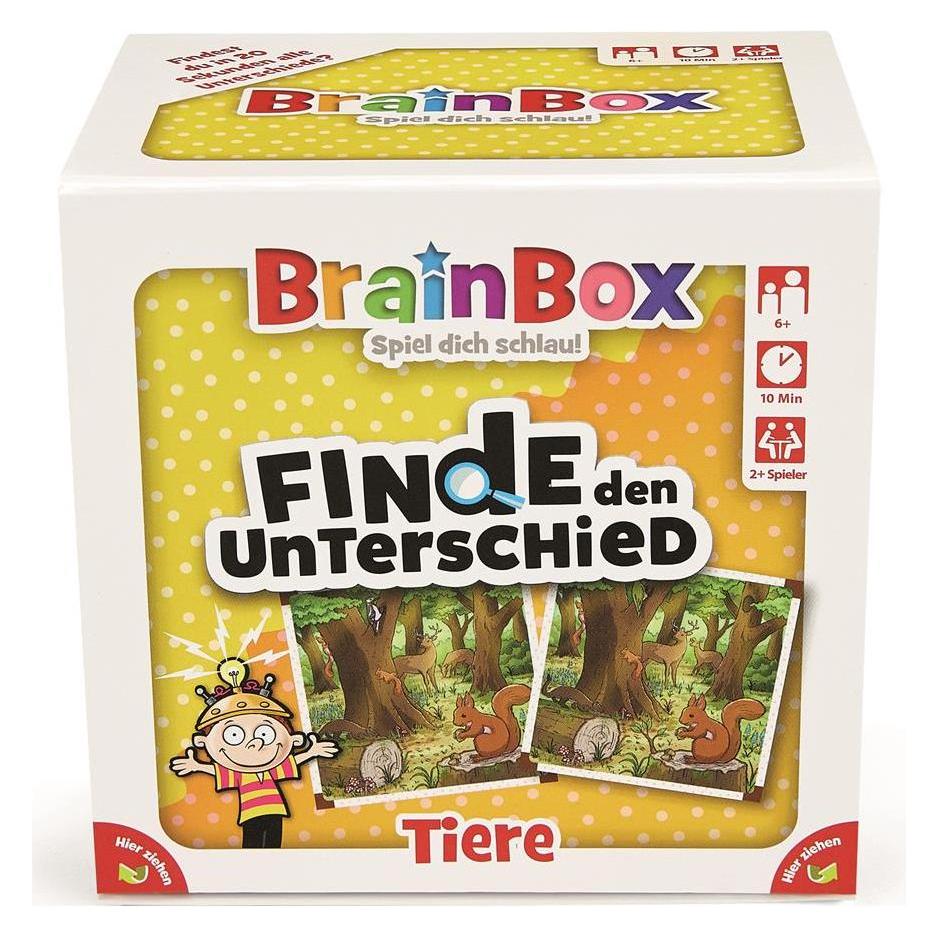
Brain Box Quizspiel "BB - Finde den Unterschied Tiere" - ab 6 Jahren - onesizeQuizspiel "BB - Finde den Unterschied Tiere" - ab 6 Jahren von Brain Box - Finde den Unterschied! In diesem SuchQuizspiel müssen nicht nur sechs Unterschiede zwischen zwei Bildern gefunden werden. Es muss auch - je nach Würfelwurf - eine bestimmte Anzahl davon gemerkt werden und dann aus dem Gedächtnis aufzählt werden. Als zusätzliche Herausforderung gibt es vier Versionen10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Lebensversicherung eine Altersvorsorge?
Ist eine Lebensversicherung eine Altersvorsorge? Diese Frage kann nicht pauschal beantwortet werden, da es verschiedene Arten von Lebensversicherungen gibt. Eine kapitalbildende Lebensversicherung kann als eine Form der Altersvorsorge dienen, da sie eine finanzielle Absicherung im Alter bieten kann. Jedoch gibt es auch Risikolebensversicherungen, die im Todesfall des Versicherten eine finanzielle Unterstützung für die Hinterbliebenen bieten, aber keine direkte Altersvorsorge darstellen. Letztendlich hängt es von den individuellen Bedürfnissen und Zielen ab, ob eine Lebensversicherung als Altersvorsorge geeignet ist. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was ist der Unterschied zwischen Vorsorge und Nachsorge?
Vorsorge bezieht sich auf Maßnahmen, die ergriffen werden, um potenzielle Probleme oder Krankheiten zu verhindern, bevor sie auftreten. Dies kann beispielsweise regelmäßige Gesundheitsuntersuchungen oder Impfungen umfassen. Nachsorge hingegen bezieht sich auf die Betreuung und Unterstützung, die nach einer Krankheit, Verletzung oder Behandlung angeboten wird, um die Genesung zu fördern und mögliche Komplikationen zu vermeiden. Dies kann Rehabilitationsmaßnahmen, medizinische Überwachung oder psychologische Unterstützung umfassen. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Ähnliche Suchbegriffe für Unterschied
-
Ulrich Dolde "Wohnmobile selbst ausbauen und optimieren" BuchIn Wohnmobile selbst ausbauen und optimieren beschreibt Ulrich Dolde auf 600 Seiten seinen Traum vom selbstgebauten Wohnmobil und dessen Realisierung. Der Ausbau wird in chronologischer Reihenfolge geschildert und ist mit mehr als 1.400 Fotos detailliert bebildert. Dabei beschreibt er nicht nur seine Einbauten und Arbeitsweisen, sondern lässt seine Leserinnen und Leser auch daran teilhaben, warum er Dinge so und nicht anders gelöst hat. So kann der Leser ggf. andere Entscheidungen treffen, wenn er das als sinnvoll erachtet. Darüber hinaus erläutert er auch die vielen Optimierungen, die er in den vergangenen Jahren seinem Wohnmobil hat angedeihen lassen und die Gründe dafür. Seien es Fehlentscheidungen bei der Auswahl von Komponenten oder seien es veränderte Anforderungen an das Fahrzeug. Damit möchte er nicht nur Selbstausbauer von Expeditionsmobilen ansprechen, sondern auch Ausbauer von Campervans, Kastenwagen und alle Wohnmobilisten, die selbst Hand an ihr Fahrzeug legen oder auch nur ein besseres Verständnis für das Zusammenspiel der Komponenten erlangen möchten. Weitere Inhalte Erläuterung verschiedener Leichtbaumaterialien und Systeme für den Möbelbau. Übersicht über alle gängigen Heizungs- und Warmwassersysteme. Erläuterung, welche Befestigungstechnik wo zum Einsatz kam – mit Begründung. Aufzeigen der Fehler, die beim Ausbau passiert sind. Übersicht über alle gängigen Systeme von Fenstern, Türen, Luken und Klappen. Erläuterung aller Toilettensysteme mit Vor- und Nachteilen. Vergleich verschiedener Batterietypen in Bezug auf Einsatzzweck, Kosten und Ladetechnik. Mit Bezugsquellen und Kosten der Komponenten, Gesamtkosten und Zeiteinsatz. Mit Grundriss-Planungstools für die 2D und NEU auch für die 3D-Planung in SketchUp. Mit Elektro-Planungstools für die 12-Volt, 24-Volt und 12-Volt/24-Volt Elektrik. Mit 136-seitigem Reisebericht von unserer ersten, achtmonatigen Testtour durch Südeuropa, Marokko und die Westsahara.67,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lahm, Philipp: Der feine UnterschiedDer feine Unterschied , Wie man heute Spitzenfußballer wird , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 201108, Produktform: Leinen, Autoren: Lahm, Philipp, Seitenzahl/Blattzahl: 269, Keyword: Fußball; Philipp Lahm; Profisport, Fachschema: Sport - Sportler~Fußball~Erinnerung / Theater, Film, Tanz, Zirkus~Fußball / Biografie, Erinnerung, Fachkategorie: Fußball~Biografien: Wirtschaft und Industrie~Memoiren, Berichte/Erinnerungen, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, Fachkategorie: Biografien: Sport, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 213, Breite: 144, Höhe: 30, Gewicht: 503, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 212587119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung? Eine Lebensversicherung ist eine Versicherung, die eine Todesfallleistung und eine Sparleistung kombiniert. Sie bietet finanzielle Sicherheit für den Versicherten und seine Familie, sowohl im Todesfall als auch im Rentenalter. Eine Risikolebensversicherung hingegen bietet nur eine Todesfallleistung und dient hauptsächlich dazu, finanzielle Verpflichtungen wie Hypotheken oder Kredite abzusichern. Im Gegensatz zur Lebensversicherung hat die Risikolebensversicherung keine Sparanteile oder Rückkaufswerte. Letztendlich bieten beide Versicherungen Schutz, aber mit unterschiedlichen Schwerpunkten und Leistungen. **
-
Was ist der Unterschied zwischen einer Risikoversicherung und einer Lebensversicherung?
Eine Risikoversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe aus, während eine Lebensversicherung auch im Falle des Überlebens eine Auszahlung vorsieht. Zudem ist die Prämie für eine Risikoversicherung meist niedriger als für eine Lebensversicherung. Die Risikoversicherung dient vor allem der Absicherung von finanziellen Risiken im Todesfall, während die Lebensversicherung auch als Spar- oder Altersvorsorge genutzt werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.